
Krypto-Sparkonten und Staking: Wege zu Erträgen mit Kryptowährungen
Einleitung
Das bloße Halten von Kryptowährungen erzeugt noch kein Einkommen. Ein Bestand wächst nur, wenn sein Marktpreis steigt, weitere Einheiten hinzukommen oder beides geschieht. Krypto-Sparkonten und Staking können die Zahl der gehaltenen Token erhöhen, doch ihre Erträge entstehen auf unterschiedliche Weise und setzen den Eigentümer verschiedenen Ausfallrisiken aus.
Bei einem Sparkonto steht meist ein Unternehmen zwischen dem Kunden und der zugrunde liegenden Aktivität. Der Anbieter kann Vermögenswerte verleihen, als Sicherheit einsetzen, in DeFi verwenden oder eine andere Ertragsstrategie verfolgen. Natives Staking bindet geeignete Token in den Konsens einer Proof-of-Stake-Blockchain ein. Beim verwahrten Staking kann ebenfalls ein Unternehmen dazwischengeschaltet sein.
Wer Zinsen auf Kryptowährungen verdienen möchte, sollte zuerst die Ertragsquelle prüfen. Der angezeigte Jahreszins ist nur ein Ausgangspunkt. Verwahrung, Bonität der Kreditnehmer, Leistung der Validatoren, Token-Inflation, Sperrfristen, Gebühren, Steuern und Kursschwankungen entscheiden darüber, was am Ende ankommt und ob das Guthaben verfügbar bleibt.
Möglichkeiten für Erträge mit Kryptowährungen
Kryptoerträge können aus Krediten, Protokollprämien, Liquiditätsbereitstellung, Token-Anreizen oder geteilten Unternehmenserlösen stammen. Diese Quellen sind nicht austauschbar. Kredite hängen von Schuldnern und Sicherheiten ab. Staking beruht auf einer Blockchain und ihren Validatoren. Liquiditätsbereitstellung hängt von Handelsaktivität und den Preisen der Pool-Vermögenswerte ab.
Vor einer Einzahlung sollte klar sein, was nach dem Verlassen der Wallet mit den Coins geschieht. Prüfen Sie, wer die privaten Schlüssel kontrolliert, welcher Vertrag oder welche Institution die Werte hält, wie der Ertrag entsteht, wer Verluste trägt und wie Auszahlungen bearbeitet werden. Kann ein Anbieter den Mechanismus nicht verständlich erklären, fehlen wesentliche Informationen für die Risikobewertung.
Zinssätze sollten nach sämtlichen Abzügen und in dem tatsächlich erhaltenen Vermögenswert verglichen werden. Eine Prämie in einem volatilen Token kann ganz anders ausfallen als Zinsen in einem wertstabilen Asset. Messen Sie Token-Zuwachs und Fiatwert getrennt, damit eine Kursrallye keine schwache Ertragsbildung verdeckt.
Was sind Krypto-Sparkonten?
Ein Krypto-Sparkonto ist ein Plattformprodukt, das digitale Vermögenswerte annimmt und eine angegebene Rendite gutschreibt. Anders als ein Bankguthaben genießt der Bestand möglicherweise nicht denselben gesetzlichen Schutz, dieselbe Einlagensicherung oder regulatorische Behandlung. Die genaue Ausgestaltung hängt von Anbieter und Rechtsraum ab; der Produktname sagt wenig über das tatsächliche Risiko aus.
Einige Konten sind flexibel und erlauben Auszahlungen auf Abruf. Andere verlangen eine feste Laufzeit oder bieten für eine Kündigungsfrist einen höheren Satz. Der Anbieter legt unterstützte Assets, Mindestguthaben, Prämienpläne, Teilnahmebedingungen und Auszahlungslimits fest. Diese Konditionen können sich ändern, besonders bei Veränderungen der Marktliquidität oder Regulierung.
Der Kunde gibt die unmittelbare Kontrolle über die eingezahlten Coins gewöhnlich ab. Die Plattform verbucht das Guthaben und verspricht Rückzahlung nach ihren Bedingungen. Dadurch entsteht Gegenparteirisiko: Selbst wenn die Kryptowährung normal funktioniert, können Insolvenz, Kontobeschränkungen, Betriebsfehler oder ein Sicherheitsvorfall den Zugriff unterbrechen.
So funktionieren Krypto-Sparkonten
Nach einer Einzahlung verteilt der Anbieter die Vermögenswerte gemäß seinem Geschäftsmodell. Er kann sie an Institutionen oder Händler verleihen, Liquidität bereitstellen, Sicherheiten in einem anderen Markt hinterlegen oder Strategien kombinieren. Die daraus erzielten Einnahmen finanzieren den Kundenzins, nachdem der Anbieter Marge und Betriebskosten abgezogen hat.
Die Kontooberfläche kann einen einfachen APY anzeigen, obwohl der Vermögenswert mehrere Gegenparteien und Verträge durchläuft. Jede zusätzliche Ebene bringt Kredit-, Verwahrungs-, Liquiditäts-, Smart-Contract- oder Rechtsrisiken mit sich. Kunden sollten eine genaue Erklärung zur Verwendung der Assets, zu Besicherung, Risikolimits, Reserven und möglichen Gründen für Auszahlungsverzögerungen verlangen.
Prämien können täglich, wöchentlich oder monatlich anfallen. Manche Plattformen schreiben sie automatisch dem verzinsten Guthaben gut, andere verlangen eine Abholung oder legen sie in eine separate Wallet. Prüfen Sie, ob der angegebene Satz Zinseszins voraussetzt, ob die Auszahlung im eingezahlten Asset erfolgt und welche Gebühren beim Abzug anfallen.
Woher die Rendite stammt
Nachhaltige Rendite braucht eine erkennbare Einnahmequelle. Kreditnehmer können für Kapital Zinsen zahlen. Händler zahlen möglicherweise Gebühren für Hebel oder Liquidität. Ein DeFi-Protokoll kann Transaktionserlöse oder zeitlich begrenzte Token-Anreize ausschütten. Eine Plattform kann eigene Geschäftseinnahmen teilen. Jede Quelle reagiert anders auf sinkende Nachfrage.
Hohe Zinssätze deuten oft darauf hin, dass der Anbieter Kapital benötigt, vorübergehend subventioniert oder höhere Risiken eingeht. Der Satz allein verrät die Ursache nicht. Prüfen Sie Kreditnehmer oder Strategie, Qualität der Sicherheiten, Liquidationsverfahren, Laufzeitinkongruenzen und ob Prämien von einem Token abhängen, dessen Marktwert fallen kann.
Verspricht der Anbieter einen festen Kundenzins, erzielt selbst aber variable Erträge, muss jemand die Differenz tragen, wenn die Einnahmen sinken. Das können das Unternehmen, ein Versicherungsfonds, Reserven oder letztlich der Kunde über geänderte Bedingungen und Auszahlungsbeschränkungen sein. Der Vertrag sollte diese Verteilung erklären.
Feste und variable Renditen
Ein fester Zinssatz gilt gewöhnlich für einen bestimmten Zeitraum und unter festgelegten Bedingungen. Risikofrei wird die Position dadurch nicht. Der Anbieter kann ausfallen, das eingezahlte Asset an Wert verlieren und eine vorzeitige Auszahlung unmöglich oder teuer sein. Prüfen Sie, ob „fest“ den Prozentsatz, die Laufzeit oder beides bezeichnet.
Variable Sätze passen sich der Marktnachfrage, Protokollaktivität oder Plattformpolitik an. Bei hoher Kreditnachfrage können sie steigen und bei sinkender Nachfrage fallen. Verwenden Sie für Prognosen eine Spanne statt des aktuellen Satzes und prüfen Sie das Konto erneut, sobald der Anbieter seine Berechnung ändert.
Hochverzinste Krypto-Sparkonten: Was bestimmt die Rendite?
Die angebotene Rendite spiegelt den Wert des eingezahlten Assets für den Anbieter und das Risiko seiner Strategie wider. Knappes Kapital, hohe Kreditnachfrage, Hebel oder Werbeausgaben können den Satz erhöhen. Starker Wettbewerb kann ihn ebenfalls zeitweise anheben. Keine dieser Bedingungen muss dauerhaft bestehen.
Die Sätze hängen auch von Laufzeit, Auszahlungszugang, Kontogröße, Wohnsitz und der Frage ab, ob die Prämie im eingezahlten Coin oder einem Plattform-Token gezahlt wird. Gestaffelte Konten werben manchmal mit einem hohen Prozentsatz, der nur für ein kleines Guthaben gilt. Lesen Sie die Berechnungsregeln, bevor Sie den Ertrag der gesamten Einzahlung hochrechnen.
Art der Kryptowährung
Wertstabile Assets weisen oft Kreditzinsen auf, weil Kreditnehmer dollarähnliche Liquidität suchen. Ihre geringere Kursvolatilität beseitigt jedoch keine Emittenten-, Reserve-, Entkopplungs-, Verwahrungs- oder Plattformrisiken. Ein Stablecoin-Konto kann Wert oder Zugänglichkeit verlieren, selbst wenn die versprochenen Zinsen korrekt gezahlt wurden.
Bitcoin und andere nicht stakingfähige Assets erzielen Erträge durch Kredite oder Plattformstrategien, nicht durch native Proof-of-Stake-Prämien. Proof-of-Stake-Token können je nach Produkt über Validatoren, Kredite oder beides verdienen. Trennen Sie stets den nativen Mechanismus des Assets von seiner Nutzung durch den Anbieter.
Marktbedingungen
Kreditnachfrage, verfügbare Liquidität, Marktvolatilität, Sicherheitenwerte und Wettbewerb zwischen Anbietern beeinflussen die Sparzinsen. In angespannten Märkten können Sätze steigen, weil Kapital knapp ist, während zugleich Auszahlungs- und Gegenparteirisiken zunehmen. Eine höhere Rendite macht einen schwächer werdenden Markt nicht sicherer.
Der Kurs des eingezahlten Assets kann die verdienten Zinsen deutlich übertreffen. Fünf Prozent mehr Token bieten wenig Schutz vor einem Kursverlust von 40 Prozent. Erstellen Sie getrennte Szenarien für Rendite und Preis, statt optimistische Annahmen in einer Prognose zu verbinden.
Plattformbedingungen
Lesen Sie die Regeln zu Eigentum, Verwahrung, Wiederverwendung von Assets, Sicherheiten, Auszahlungen, Prämienänderungen, Kontosperren, zulässigen Rechtsräumen und Streitbeilegung. Achten Sie auf Klauseln, die dem Anbieter das Verleihen, Verpfänden oder Übertragen von Kundenvermögen gestatten. Diese Rechte bestimmen, wie viele Parteien zwischen Kunde und Rückzahlung stehen.
Werbeseiten stellen ein Produkt oft einfacher dar als der rechtsverbindliche Vertrag. Speichern Sie die bei Einzahlung akzeptierte Fassung sowie Kontoauszüge, Mitteilungen und Auszahlungsbelege. Ändert der Anbieter eine wesentliche Regel, vergleichen Sie die neue Vereinbarung mit dem ursprünglichen Zweck des Kontos.
Anlagedauer
Flexible Konten bieten schnelleren Zugriff, zahlen aber möglicherweise weniger. Produkte mit fester Laufzeit können für eingeschränkte Auszahlungen einen höheren Satz bieten. Kündigungskonten liegen dazwischen und verlangen einen Antrag einige Tage oder Wochen vor der Freigabe. Die richtige Wahl hängt davon ab, wann das Geld gebraucht werden könnte.
Binden Sie weder Notfallgeld noch Vermögen für bekannte Ausgaben. Marktstress kann die Bearbeitung verlängern, selbst wenn normale Auszahlungen als schnell beschrieben werden. Testen Sie den Vorgang mit einem kleinen Betrag und halten Sie außerhalb der Plattform genug liquide Mittel für Gebühren und kurzfristige Bedürfnisse.
Was ist Krypto-Staking?
Beim Staking werden geeignete Token für Sicherheit und Betrieb einer Proof-of-Stake-Blockchain eingesetzt. Ein Validator hinterlegt das native Asset als Risiko und betreibt Konsenssoftware. Andere Inhaber können ihr Stimmgewicht häufig delegieren, während die Position über Wallet oder Explorer des Netzwerks sichtbar bleibt.
Das Protokoll verteilt Prämien für korrekte Teilnahme. Ihre Höhe hängt von Netzwerkausgabe, Transaktionserlösen, gesamtem Stake, Validatorleistung und Provision ab. Ein angegebener Jahreszins kann sich während der Haltedauer ändern und sollte zusammen mit Token-Inflation und Kursrisiko bewertet werden.
Manche Dienste nennen fachfremde Prämienprodukte Staking. Kann der Anbieter Blockchain, Validator, Stake-Transaktion und die Protokollregel für die Prämien nicht benennen, ist das Produkt wie ein verwahrtes Renditekonto zu bewerten. Die Bezeichnung schafft nicht den Schutz des nativen Stakings.
So funktioniert Proof of Stake
Proof-of-Stake-Netzwerke wählen Validatoren aus, die Blöcke vorschlagen und gültige Aktivitäten bestätigen. Der Algorithmus unterscheidet sich je nach Blockchain, doch Validatoren sichern ihr Verhalten wirtschaftlich ab. Zuverlässige Teilnahme bringt Prämien. Nachweisbare Verstöße können Strafen oder Slashing auslösen, wodurch ein Teil des Stakes vernichtet wird.
Dieses Modell sichert das Netzwerk ohne den energieintensiven Hash-Wettbewerb des Proof-of-Work-Minings. Validatoren benötigen dennoch stabile Infrastruktur, sichere Schlüssel, aktuelle Software, Überwachung und Wiederherstellungsverfahren. Delegation nimmt dem Inhaber den Serverbetrieb ab, nicht aber die Validatorauswahl und das Netzwerkrisiko.
Die Aufgabe der Validatoren
Validatoren halten Konsenssoftware online, schlagen bei Auswahl Blöcke vor und stimmen über Blöcke anderer Teilnehmer ab. Lange Ausfälle verringern die Einnahmen und können Strafen nach sich ziehen. Widersprüchliche Signaturen oder andere Konsensverstöße können in entsprechenden Netzwerken Slashing auslösen.
Delegierende sollten Verfügbarkeit, Provisionspolitik, Betriebshistorie, Infrastrukturvielfalt und Konzentration prüfen. Eine niedrige Provision nützt nur bei zuverlässiger Leistung. Sehr große Betreiber können außerdem Stimmgewicht bündeln und korrelierte Risiken für das Netzwerk schaffen.
Quellen der Prämien
Staking-Prämien können neu ausgegebene Token und einen Anteil transaktionsbezogener Gebühren umfassen. Die Mischung ist je nach Protokoll verschieden. Wird ein größerer Teil des Token-Angebots gestakt, kann die Prämie pro Einheit sinken. Ändern sich Aktivität oder Gebühreneinnahmen, verändert sich der Satz erneut.
Bewerten Sie Nettoprämien nach Validatorprovision, Anbietergebühren, versäumten Aufgaben, Steuern und Inflation. Die Zahl der Token kann steigen, während die Kaufkraft sinkt. Verfolgen Sie sowohl die erhaltenen Token als auch ihren Wert in der Währung Ihrer persönlichen Planung.
So funktioniert Staking
Zuerst wird ein Weg gewählt. Solo-Validatoren betreiben Infrastruktur und kontrollieren Validator- sowie Auszahlungsschlüssel. Native Delegierende weisen ihr Gewicht über das Netzwerk zu. Pools bündeln kleinere Guthaben. Verwahrende Anbieter kontrollieren die Assets und verteilen Prämien nach eigenem Zeitplan.
Liquid Staking gibt einen übertragbaren Token aus, der gebündelte gestakte Assets und Prämien repräsentiert. Er kann gehalten, verkauft oder in kompatiblen DeFi-Anwendungen genutzt werden. Diese Flexibilität bringt Smart-Contract-, Governance-, Liquiditäts- und Entkopplungsrisiken; auch die Protokolleinlösung kann eine Wartezeit verlangen.
Solo-Validierung bietet direkte Kontrolle, erfordert aber Technik und das Protokollminimum.
Native Delegation erspart Serverarbeit und bewahrt die Transparenz auf der Blockchain.
Pool-Staking ermöglicht kleinere Beträge und schafft Pool- oder Smart-Contract-Abhängigkeiten.
Verwahrtes Staking ist einfach, überträgt die Kontrolle jedoch an den Anbieter.
Liquid Staking bietet einen übertragbaren Beleg-Token mit zusätzlichem Marktrisiko.
Coins delegieren oder sperren
Delegierte Token können mit der Wallet des Eigentümers oder einem eigenen Stake-Konto verbunden bleiben und einem Validator Stimmgewicht geben. Der Betreiber behält eine Provision von den Prämien. Ein Validatorwechsel kann eine Aktivierungs- oder Abkühlphase verlangen; neu delegierte Mittel verdienen unter Umständen nicht sofort.
Andere Staking-Systeme sperren Token in einem Vertrag oder verlangen ein separates Stake-Konto. Prüfen Sie, wer die Auszahlungsschlüssel kontrolliert und ob der Inhaber ohne Zustimmung des Anbieters delegieren oder entsperren kann. Ein Plattformguthaben ist nicht dasselbe wie Eigentum auf der Blockchain.
Verteilung der Prämien
Prämien können automatisch dem Stake zugeschlagen, am Ende einer Epoche gutgeschrieben oder durch eine Claim-Transaktion verfügbar werden. Verwahrende Dienste dürfen einen eigenen Auszahlungsplan festlegen. Liquid-Staking-Protokolle können den Token-Bestand erhöhen oder den Wechselkurs zwischen Beleg-Token und zugrunde liegendem Asset ändern.
Zinseszins ist erst nach Berücksichtigung von Gebühren und Risiken nützlich. Automatische Wiederanlage hält mehr Wert beim selben Validator, Vertrag oder Verwahrer. Behandeln Sie reinvestierte Prämien als neue Anlageentscheidung, statt sie bereits als gesicherten Gewinn anzusehen.
Sperr- und Auszahlungsfristen
Proof-of-Stake-Netzwerke können Warteschlangen für Aktivierung, Deaktivierung oder Entbindung nutzen. Die Wartezeit kann sich mit der Netzwerknachfrage ändern. Ein Verwahrer kann eigene Bearbeitungszeiten, Kontoprüfungen oder Mindestauszahlungen hinzufügen. Prüfen Sie den gesamten Weg vom Ausstiegsantrag bis zum Eingang in einer persönlichen Wallet.
Liquid-Staking-Token ermöglichen einen schnelleren Marktausstieg, wenn Käufer und Liquidität vorhanden sind. Unter Stress kann der Verkaufspreis unter den Einlösungswert fallen. Geld, das zu einem festen Termin benötigt wird, sollte nicht von einem Sekundärmarkt oder einer unsicheren Validator-Warteschlange abhängen.
Staking oder Krypto-Sparkonto
Natives Staking unterstützt den Blockchain-Konsens und zahlt Prämien nach Protokollregeln. Ein Sparkonto nutzt Kundenvermögen gewöhnlich für Kredite oder eine Plattformstrategie. Beim Staking liegen Risiken bei Token, Validator, Netzwerk und Verwahrung. Beim Sparprodukt liegen sie bei Anbieter, Kreditnehmern, Sicherheiten, Liquidität und Rechtsanspruch.
Die Liquidität hängt vom konkreten Produkt ab, nicht von der Bezeichnung. Natives Staking kann eine Entbindungsfrist haben, während ein flexibles Sparkonto unter normalen Bedingungen schnelle Auszahlungen erlaubt. Eine feste Sparlaufzeit kann weniger liquide als Delegation sein. Vergleichen Sie die tatsächlichen Ausstiegsregeln und wer sie kontrolliert.
Auch Zinssätze brauchen dieselbe Vergleichsbasis. Vergleichen Sie Nettoerträge über denselben Zeitraum nach Provisionen, Plattformgebühren, Steuern und Inflation. Wenden Sie getrennte Kursszenarien auf die erhaltenen Assets an. Ein höherer Satz in einem schwächeren oder volatileren Token ist nicht automatisch das bessere Ergebnis.
Welche Möglichkeit sollten Sie wählen?
Beginnen Sie mit dem Asset, das Sie ohnehin halten möchten. Bei einem Proof-of-Stake-Token vergleichen Sie Staking mit dem ungestakten Halten desselben Tokens. Bei Bitcoin oder Stablecoins führt ein Sparprodukt Kredit- oder Plattformrisiken ein. Kaufen Sie kein unbekanntes Asset allein wegen seiner Rendite.
Ordnen Sie anschließend Verwahrung und Ausstieg. Halten Sie fest, wer die Schlüssel hält, wie Einnahmen entstehen, wann sich der Satz ändern kann, wie Verluste verteilt werden und wie lange Auszahlungen dauern. Testen Sie den Mechanismus mit einer begrenzten Einzahlung, bevor Sie die Position erhöhen.
Wählen Sie natives Staking, wenn Protokollteilnahme und Blockchain-Transparenz zum Ziel passen.
Nutzen Sie ein Sparkonto erst, wenn Asset-Nutzung, Sicherheiten und Anbietersolvabilität verstanden sind.
Verwenden Sie verwahrtes Staking nach Prüfung der Rechtsbedingungen und Auszahlungshistorie.
Nutzen Sie Liquid Staking nur mit einem klaren Zweck für den Beleg-Token.
Halten Sie außerhalb jedes Renditeprodukts eine liquide Reserve.
Die bessere Option ist jene, deren Verlustrisiko zu Budget und Zeithorizont des Anlegers passt. Eine tragbare Verlustgrenze ist wichtiger als eine optimistische Prognose. Legen Sie Prüftermine und Ausstiegsauslöser fest, bevor sich das Kontoguthaben verändert.
Zu berücksichtigende Risiken
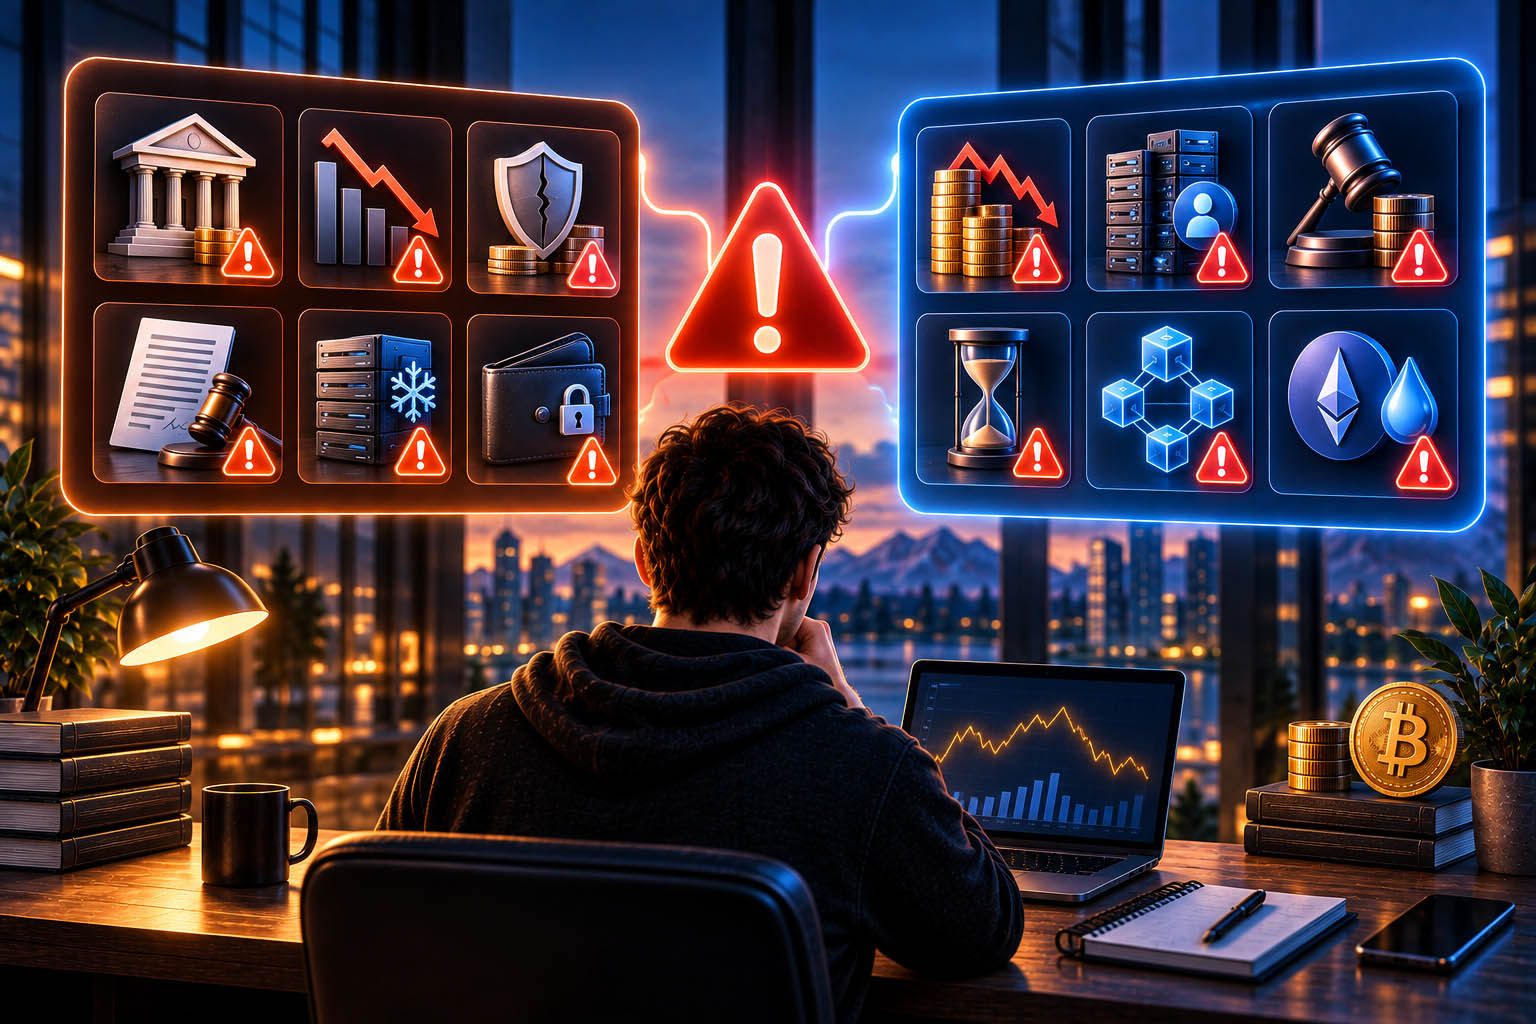
Sparkonten bergen Gegenpartei-, Kredit-, Verwahrungs-, Liquiditäts-, Sicherheits- und Rechtsrisiken. Kreditnehmer können ausfallen, Sicherheiten zu schnell sinken, Smart Contracts versagen und Plattformen Auszahlungen sperren. Eine Prämie auf dem Dashboard ist wertlos, wenn die zugrunde liegenden Assets nicht zurückgegeben werden können.
Staking birgt Kurs-, Validator-, Straf-, Slashing-, Sperr-, Verwahrungs- und Protokollrisiken. Liquid Staking ergänzt Vertrags-, Governance-, Marktliquiditäts- und Entkopplungsrisiken. Ein Verwahrer bringt zusätzlich zur eigentlichen Netzwerkmechanik seine eigenen Solvenz-, Sicherheits- und Kontozugangsrisiken in die Position ein.
Prüfen Sie Unternehmen, Verwahrungsstruktur und Prämienquelle.
Lesen Sie Regeln zu Auszahlung, Sperre, Zinsänderung und Kündigung.
Prüfen Sie Validatorleistung, Provision und Slashing-Regeln.
Verstehen Sie Besicherung, Liquidation und Reserven von Sparprodukten.
Schützen Sie Kontozugangsdaten und Auszahlungsadressen.
Begrenzen Sie die Position auf einen Betrag, der einen schweren Verlust verkraftet.
Warnsignale sind garantierte Renditen, Druck zu schneller Einzahlung, undurchsichtige Eigentümer, unerklärte Wallet-Aktivitäten und Zinssätze ohne beschreibbare Quelle. Halten Sie inne, wenn Unterlagen nicht zusammenpassen oder Auszahlungsregeln ohne klaren Grund geändert werden.
Weitere Wege zu Kryptoerträgen
DeFi-Kredite können Kreditgeber und Kreditnehmer über Smart Contracts zusammenbringen. Liquiditätspools zahlen Handelsgebühren und Anreize, bringen aber Smart-Contract-Risiken und mögliche vorübergehende Verluste mit sich. Manche Protokolle verteilen Governance-Token für zeitlich begrenzte Teilnahme, wodurch künftige Renditen vom Marktwert des Tokens abhängen.
Auch Infrastruktur, Mining, Market Making und spezialisierte Dienstleistungen können Kryptoerträge erzeugen. Diese Tätigkeiten verlangen andere Fähigkeiten, Kapital und Betriebsaufwand. Sie sollten als Unternehmen oder technische Strategien analysiert werden, nicht als passives Sparen.
Die Streuung über mehrere Renditeprodukte beseitigt gemeinsame Risiken nicht. Mehrere Plattformen können dieselben Kreditnehmer, Sicherheiten, Verwahrer, Stablecoins oder Protokolle nutzen. Erfassen Sie diese Abhängigkeiten, bevor Sie verschiedene Kontonamen für unabhängige Positionen halten.
Wichtigste Erkenntnisse
Krypto-Sparkonten verdienen meist durch Kredite oder eine vom Anbieter verwaltete Strategie.
Natives Staking erzielt Protokollprämien für die Unterstützung des Proof-of-Stake-Konsenses.
Vergleichen Sie Nettorendite, Verwahrung, Liquidität, Asset-Risiko und Ausstiegsrechte.
Ein hoher Satz kann vorübergehende Anreize, knappes Kapital oder höheres Risiko spiegeln.
Beginnen Sie mit einem begrenzten Betrag und führen Sie eine echte Auszahlung durch.
Einschätzung eines Experten
Um verantwortungsvoll Zinsen auf Kryptowährungen verdienen zu können, verfolgen Sie jede Zahlung rückwärts. Ermitteln Sie Kreditnehmer, Validator, Protokoll, Gebührenquelle oder Geschäftstätigkeit dahinter. Listen Sie dann jede Partei und jeden Vertrag auf, die eine Rückzahlung verzögern oder mindern können. Diese Karte ist aussagekräftiger als der beworbene APY.
Messen Sie die Leistung zuerst im eingezahlten Asset und danach in Fiatwährung. Halten Sie Rendite- und Kursannahmen getrennt. Weichen die tatsächlichen Ergebnisse ab, aktualisieren Sie das Modell, bevor Sie weitere Mittel einzahlen oder Prämien reinvestieren.
Fazit
Krypto-Sparkonten und Staking können einen Token-Bestand erhöhen, doch Prämienmechanismen und Ausfallpunkte unterscheiden sich. Sparprodukte hängen von einem Anbieter und seiner Nutzung der Kundengelder ab. Staking beruht auf einem Proof-of-Stake-Token, Validatoren, Protokollregeln und dem gewählten Verwahrungsweg.
Beginnen Sie mit einer kleinen Position, prüfen Sie die Renditequelle, verstehen Sie Auszahlungsfristen und bewahren Sie Unterlagen außerhalb der Plattform auf. Vergleichen Sie Nettoergebnisse nach Gebühren, Inflation und Steuern. Eine geeignete Strategie bleibt beherrschbar, wenn Sätze fallen, Kurse stark schwanken oder der Zugriff länger dauert.
FAQ
- Kann man Zinsen auf Kryptowährungen verdienen, ohne sie zu verkaufen?
Ja. Sparkonten, Staking und einige DeFi-Strategien können weitere Token liefern, während die Ausgangsposition offen bleibt; jede Methode bringt jedoch zusätzliche Risiken.
- Sind Krypto-Sparkonten wie Bankkonten versichert?
In der Regel nicht auf dieselbe Weise. Der Schutz hängt von Anbieter, Produkt und Rechtsraum ab; lesen Sie die Rechtsbedingungen und Verwahrungsregeln.
- Ist Staking sicherer als ein Krypto-Sparkonto?
Keine Option ist automatisch sicherer. Staking birgt Token-, Validator-, Protokoll- und Verwahrungsrisiken; Sparkonten ergänzen Anbieter-, Kreditnehmer-, Sicherheiten- und Liquiditätsrisiken.
- Können sich Staking-Prämien ändern?
Ja. Protokollausgabe, gesamter Stake, Validatorleistung, Provisionen, Gebühren und Netzwerkaktivität können den Netto-Prämiensatz verändern.
- Wie schnell kann Geld ausgezahlt werden?
Das hängt vom Produkt ab. Flexible Konten können schnell sein, feste Laufzeiten schränken den Zugriff ein und Staking kann Aktivierung, Entbindung oder Verwahrerbearbeitung verlangen.
- Was sollte ein Anfänger zuerst prüfen?
Prüfen Sie Prämienquelle, Verwahrung, Gebühren, Sperre, Auszahlung, Verlustverteilung und Historie von Anbieter oder Validator, bevor Sie einen kleinen Testbetrag einzahlen.
Veröffentlichte Artikel
Ein Krypto-Portfolio aufbauen, diversifizieren und Vermögenswerte verfolgen
Erfahren Sie, was ist ein Krypto-Portfolio, wie Sie passende Anlagen wählen, Risiken streuen, Werte verfolgen und Coins sicher verwahren.
Bitcoin Wallet für Cloud Mining: So wählen und sichern Sie Ihre Wallet
Bestes Bitcoin Wallet für Cloud Mining gesucht? Vergleichen Sie Hardware- und Software-Lösungen und schützen Sie Ihre Mining-Auszahlungen zuverlässig.
Was ist Zora? Das Zora-Protokoll und sein Ökosystem
Einführung Die Frage, mit der die meisten beginnen, ist auch die einfachste: Was ist Zora? Auf der Oberfläche ist Zora eine Plattform zur Erstellung und Sammlung digitaler Inhalte on-chain. Schaut man tiefer, wird dar...
Smart Contracts: Wie die Blockchain digitale Vereinbarungen automatisiert
Einführung Im Jahr 1994 beschrieb Nick Szabo ein Konzept. Der Rechtswissenschaftler und Kryptograph nannte es "Smart Contract". Er stellte sich eine digitale Vereinbarung vor. Diese sollte ihre Bedingungen automatisch...
Moonshot Crypto: Hochrisiko-Token mit hohem Renditepotenzial
Einführung Im Jahr 2020 startete Shiba Inu ohne institutionelle Unterstützung, mit einem ungewöhnlichen Konzept und einem Angebot von einer Billiarde Token. Bis Oktober 2021 hatte es frühen Investoren, die hielten, üb...
Krypto-Presales: So recherchieren Sie neue Coins vor dem Launch
Einführung Die meisten Krypto-Erfolgsgeschichten begannen, bevor der Token handelbar war. Frühe Investoren in Ethereum zahlten beim Presale 2014 etwa 0,30 Dollar pro ETH. Solanas Seed-Runde bepreiste SOL bei 0,04 Doll...