
Comptes d’épargne crypto et staking : comment générer des revenus avec les cryptomonnaies
Introduction
Détenir des cryptomonnaies ne produit pas automatiquement un revenu. Le solde progresse si son cours monte ou si de nouvelles unités s’y ajoutent. Les comptes d’épargne crypto et le staking peuvent augmenter le nombre de jetons, mais leurs récompenses suivent des mécanismes distincts et présentent des risques différents.
Un compte d’épargne place généralement une entreprise entre le client et l’activité sous-jacente. Le prestataire peut prêter les actifs, les utiliser comme garantie, les déployer dans la DeFi ou financer une autre stratégie. Le staking natif associe des jetons éligibles au consensus d’une blockchain à preuve d’enjeu. Un service de staking dépositaire peut lui aussi ajouter un intermédiaire.
Toute personne qui souhaite gagner des interets sur les cryptomonnaies doit d’abord comprendre l’origine du rendement. Le taux annuel affiché n’est qu’un point de départ. La garde, la qualité des emprunteurs, les performances du validateur, l’inflation du jeton, le blocage, les frais, la fiscalité et la volatilité déterminent le résultat réel et l’accessibilité des fonds.
Les différentes façons de générer un revenu en cryptomonnaies
Les revenus crypto peuvent venir de prêts, de récompenses de protocole, de liquidités, d’incitations ou de recettes partagées par une plateforme. Ces sources diffèrent. Le prêt dépend des emprunteurs et garanties ; le staking, d’une blockchain et de ses validateurs ; la liquidité, des échanges et du prix des actifs réunis.
Avant tout dépôt, demandez-vous ce qu’il advient des jetons après leur départ du portefeuille. Identifiez qui contrôle les clés privées, quel contrat ou établissement conserve les actifs, comment le rendement est produit, qui supporte les pertes et comment les retraits sont traités. Si le prestataire ne peut pas expliquer clairement le mécanisme, les informations ne suffisent pas pour évaluer le risque.
Comparez les taux après toutes les retenues et dans l’actif effectivement reçu. Une récompense versée dans un jeton volatil peut donner un résultat très différent d’un intérêt payé dans un actif à valeur stable. Mesurez séparément la hausse du nombre de jetons et leur valeur en monnaie classique, afin qu’une envolée des cours ne masque pas la faiblesse du revenu.
Que sont les comptes d’épargne crypto ?
Un compte d’épargne crypto est un produit de plateforme qui accepte des actifs numériques et crédite un rendement annoncé. Contrairement à un dépôt bancaire, le solde ne bénéficie pas nécessairement des mêmes protections juridiques, garanties ou règles prudentielles que l’épargne ordinaire. Le montage exact varie selon le prestataire et le pays : l’appellation du produit renseigne donc peu sur le risque réel.
Certains comptes permettent un retrait à la demande. D’autres imposent une durée fixe ou offrent un meilleur taux contre un préavis. Le prestataire fixe les actifs acceptés, le minimum, le calendrier des récompenses, l’éligibilité et les plafonds de retrait. Ces modalités peuvent changer avec la liquidité du marché ou la réglementation.
Le client abandonne généralement le contrôle direct des jetons déposés. La plateforme enregistre le solde et promet de le restituer selon ses conditions. Cela crée un risque de contrepartie : même si la cryptomonnaie fonctionne, une insolvabilité, une restriction, une panne ou un incident de sécurité peut bloquer l’accès.
Comment fonctionnent les comptes d’épargne crypto
Après le dépôt, le prestataire affecte les actifs selon son modèle. Il peut les prêter à des institutions ou traders, fournir de la liquidité, déposer une garantie ailleurs ou combiner plusieurs stratégies. Les revenus de ces activités financent le taux du client après déduction de sa marge et de ses frais.
L’interface peut afficher un APY simple alors que l’actif circule entre plusieurs contreparties et contrats. Chaque niveau supplémentaire ajoute potentiellement des risques de crédit, de garde, de liquidité, de contrat intelligent ou de droit. Le client doit rechercher des explications sur l’usage des actifs, les garanties, les limites de risque, les réserves et les situations pouvant retarder un retrait.
Les récompenses peuvent s’accumuler chaque jour, chaque semaine ou chaque mois. Certaines plateformes les ajoutent automatiquement au solde rémunéré ; d’autres demandent de les réclamer ou les placent dans un portefeuille séparé. Vérifiez si le taux annoncé suppose une capitalisation, si le paiement se fait dans l’actif déposé et quels frais s’appliquent lors de la sortie.
D’où vient le rendement ?
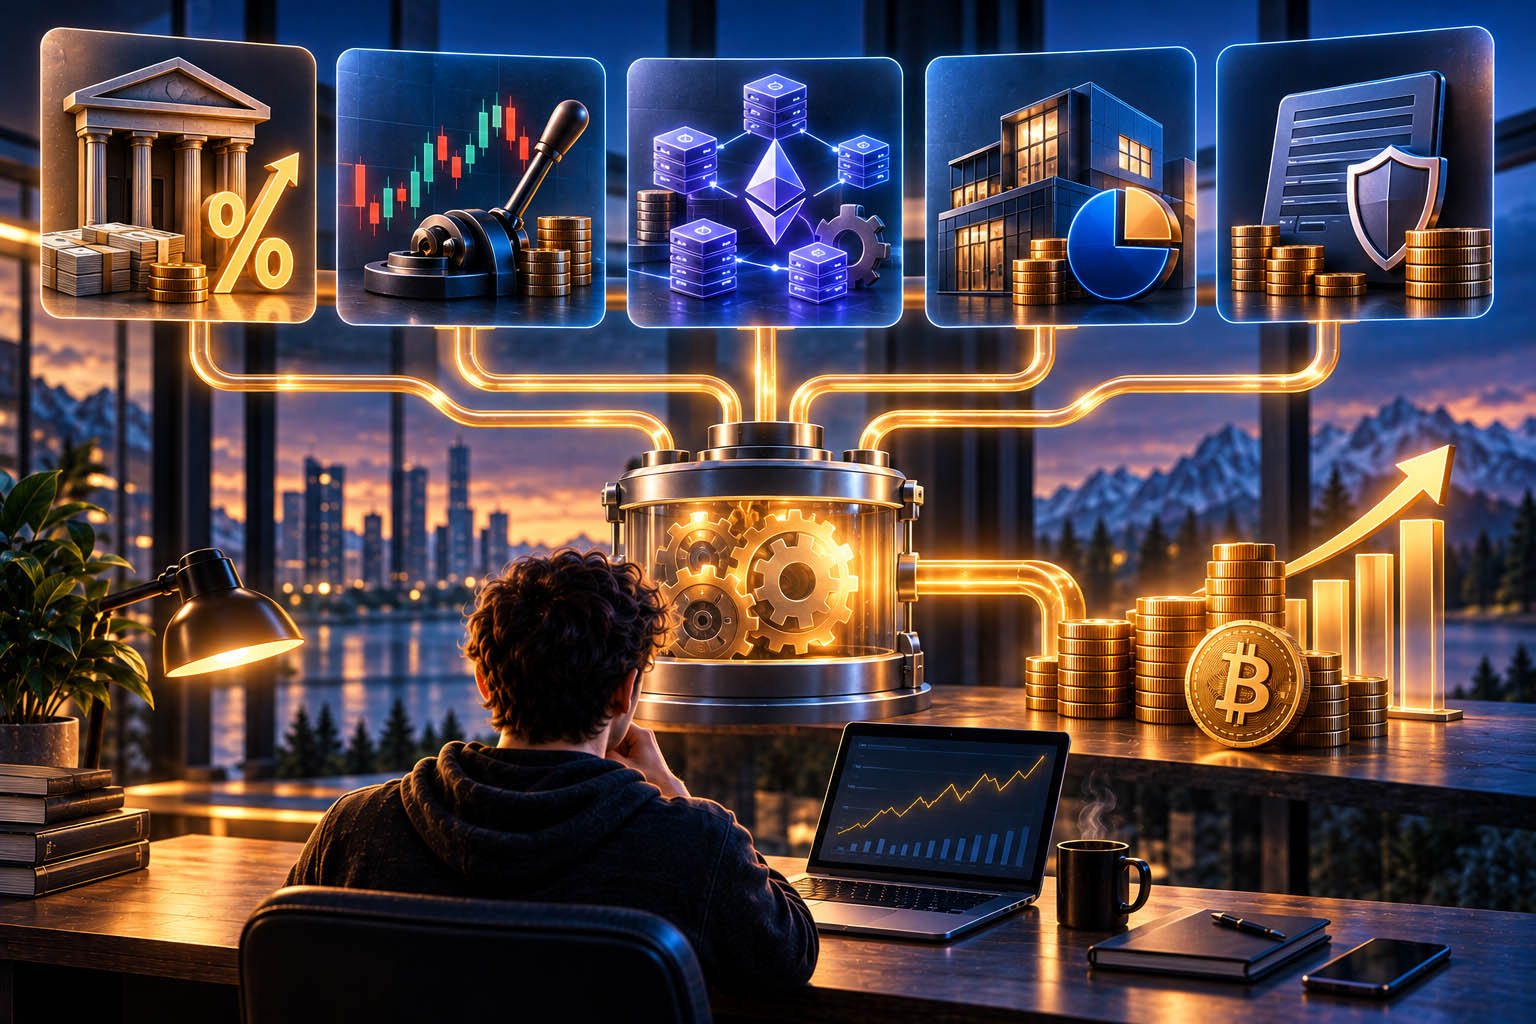
Un rendement durable exige une source de revenus identifiable. Des emprunteurs paient pour utiliser un capital, et des traders pour obtenir du levier ou de la liquidité. Un protocole DeFi distribue parfois des recettes ou des incitations temporaires. Une plateforme peut partager ses propres revenus. Chaque source réagit autrement quand la demande baisse.
Un taux élevé signifie souvent que le prestataire recherche des capitaux, verse une subvention temporaire ou prend davantage de risques. Le taux seul ne permet pas de distinguer ces situations. Examinez l’emprunteur ou la stratégie, la qualité des garanties, la liquidation, les écarts de maturité et la dépendance éventuelle à l’émission d’un jeton dont le cours peut chuter.
Si le prestataire promet un taux fixe tout en percevant un rendement variable, quelqu’un comble l’écart lorsque les recettes diminuent. Ce peut être l’entreprise, un fonds d’assurance, des réserves ou le client, via de nouvelles conditions et des retraits limités. Le contrat doit préciser cette répartition.
Rendements fixes et variables
Un taux fixe s’applique habituellement pendant une période définie et sous certaines conditions. Il ne rend pas le placement sans risque. Le prestataire peut faire défaut, l’actif déposé peut perdre de la valeur et un retrait anticipé peut être impossible ou coûteux. Vérifiez si le terme « fixe » désigne le pourcentage, la durée ou les deux.
Les taux variables suivent la demande, l’activité du protocole ou la politique de la plateforme. Ils montent parfois avec les emprunts et baissent lorsque la demande se contracte. Retenez une fourchette plutôt que le taux du jour dans vos prévisions et réexaminez le compte si la méthode change.
Comptes d’épargne crypto à taux élevé : qu’est-ce qui détermine le rendement ?
Le rendement proposé reflète l’utilité de l’actif déposé pour le prestataire et le risque de la stratégie employée. Une liquidité rare, une forte demande d’emprunt, le levier ou un budget promotionnel peuvent relever le taux. Une concurrence vive peut produire le même effet pendant quelque temps. Rien ne garantit que ces conditions dureront.
Le taux dépend aussi de la durée, du retrait, du solde, du pays du client et du jeton utilisé pour payer. Une offre par paliers peut afficher un taux élevé applicable à une petite somme seulement. Lisez le calcul avant de projeter ce taux sur tout le dépôt.
Type de cryptomonnaie
Les actifs stables affichent souvent des taux de prêt, car les emprunteurs recherchent une liquidité proche du dollar. Leur volatilité moindre n’élimine pas les risques d’émetteur, de réserves, de décrochage, de garde ou de plateforme. Un compte en stablecoin peut perdre de la valeur ou devenir inaccessible malgré les intérêts versés.
Le bitcoin et les actifs sans staking rapportent par le prêt ou une stratégie de plateforme, jamais par une récompense native de preuve d’enjeu. Les jetons compatibles peuvent produire un revenu par validation, prêt ou les deux. Distinguez toujours leur mécanisme natif de l’usage choisi par le prestataire.
Conditions de marché
La demande d’emprunt, la liquidité, la volatilité, les garanties et la concurrence influencent les taux. En période de crise, ils peuvent monter parce que le capital se raréfie, tandis que les risques de retrait et de contrepartie augmentent aussi. Un rendement supérieur ne rend pas un marché dégradé plus sûr.
Le cours de l’actif peut dominer les intérêts gagnés. Une hausse de 5 % du nombre de jetons protège peu contre une baisse de 40 % de leur valeur. Établissez des scénarios séparés pour le rendement et le prix, sans réunir toutes les hypothèses optimistes.
Conditions de la plateforme
Lisez les clauses sur la propriété, la garde, la réutilisation des actifs, les garanties, les retraits, les changements de taux, le gel des comptes, les pays admis et les litiges. Repérez si le prestataire peut prêter, nantir ou transférer vos actifs. Ces droits révèlent combien d’intermédiaires séparent le client du remboursement.
Les pages publicitaires présentent parfois le produit de façon plus simple que le contrat. Conservez la version acceptée au moment du dépôt, ainsi que les relevés, avis et justificatifs de retrait. Si une règle importante change, comparez le nouveau dispositif à la raison pour laquelle vous aviez ouvert ce compte.
Durée du dépôt
Les comptes flexibles offrent un accès rapide, parfois moins rémunéré. Les produits à terme peuvent mieux payer en échange de retraits limités. Avec un préavis, la restitution doit être demandée plusieurs jours ou semaines à l’avance. Le choix dépend du moment où les fonds pourraient devenir nécessaires.
Ne bloquez ni votre épargne de précaution ni les fonds d’une dépense prévue. En période de tension, le traitement peut ralentir malgré des retraits habituellement rapides. Testez la procédure avec une petite somme et gardez hors plateforme assez d’actifs liquides pour les frais et besoins proches.
Qu’est-ce que le staking de cryptomonnaies ?
Le staking engage des jetons éligibles dans la sécurité et le fonctionnement d’une blockchain à preuve d’enjeu. Un validateur met l’actif natif en jeu et exécute un logiciel qui participe au consensus. Les autres détenteurs peuvent souvent lui déléguer leur poids de vote tout en gardant la position visible dans le portefeuille ou l’explorateur du réseau.
Le protocole récompense une participation correcte. Le montant dépend des émissions, des recettes de transaction, du total mis en jeu, des performances du validateur et de sa commission. Le taux annuel peut varier pendant la détention et doit être rapproché de l’inflation du jeton et du risque de prix.
Certains services nomment « staking » des produits sans rapport avec le consensus. Si le prestataire ne peut identifier la blockchain, le validateur, la transaction et la règle qui produit les récompenses, traitez l’offre comme un compte dépositaire. Son nom ne lui donne pas les protections du staking natif.
Comment fonctionne la preuve d’enjeu
Les réseaux à preuve d’enjeu choisissent des validateurs pour proposer des blocs et confirmer les activités valides. L’algorithme varie, mais leur comportement est garanti par un engagement économique. Une participation fiable est récompensée. Une faute détectable peut entraîner une pénalité ou un slashing détruisant une partie de la mise.
Ce modèle sécurise le réseau sans la compétition de calcul énergivore du minage. Les validateurs ont besoin d’une infrastructure stable, de clés sûres, de logiciels à jour, d’une surveillance et d’un plan de reprise. La délégation dispense de gérer un serveur, mais laisse le choix du validateur et le risque réseau.
Le rôle des validateurs
Les validateurs gardent le logiciel de consensus en ligne, proposent des blocs et votent sur ceux des autres participants. Une longue indisponibilité réduit les gains et peut entraîner des pénalités. Les doubles signatures ou autres violations peuvent déclencher un slashing sur les réseaux concernés.
Les délégants doivent examiner la disponibilité, les commissions, l’historique, l’infrastructure et la concentration. Une faible commission ne vaut que si le validateur reste fiable. Les grands opérateurs peuvent concentrer le pouvoir de vote et créer des risques corrélés pour le réseau.
Sources des récompenses
Les récompenses de staking peuvent réunir de nouveaux jetons et une part des frais de transaction. Leur répartition varie selon le protocole. Si davantage de jetons sont mis en jeu, le rendement unitaire peut baisser. L’activité et les recettes de frais peuvent encore modifier le taux.
Évaluez le rendement net après commissions, frais, missions manquées, impôts et inflation. Le nombre de jetons peut progresser tandis que le pouvoir d’achat recule. Suivez les unités reçues et leur valeur dans la monnaie utilisée pour votre budget.
Comment fonctionne le staking
Il faut d’abord choisir une méthode. Les validateurs indépendants gèrent l’infrastructure et les identifiants de validation et de retrait. Les délégants attribuent leur poids via le réseau. Les pools réunissent les petits soldes. Les prestataires dépositaires contrôlent les actifs et distribuent les récompenses selon leur calendrier.
Le staking liquide émet un jeton transférable représentant les actifs mutualisés et leurs récompenses. Il peut être conservé, vendu ou utilisé dans la DeFi. Cette souplesse ajoute des risques de contrat intelligent, de gouvernance, de liquidité et de décorrélation ; le remboursement par le protocole peut encore exiger un délai.
La validation indépendante offre un contrôle direct, mais exige des compétences techniques et parfois un minimum imposé par le protocole.
La délégation native évite la gestion d’un serveur tout en conservant une visibilité sur la blockchain.
Les pools acceptent de plus petits soldes, avec une dépendance supplémentaire au pool ou au contrat intelligent.
Le staking dépositaire est simple d’utilisation, mais transfère le contrôle au prestataire.
Le staking liquide fournit un jeton-reçu transférable, accompagné d’un risque de marché supplémentaire.
Déléguer ou bloquer des jetons
Les jetons délégués peuvent rester liés au portefeuille du propriétaire ou à un compte dédié, tout en donnant du poids à un validateur. L’opérateur prélève une commission. Changer de validateur peut exiger une activation ou un délai de refroidissement, et les fonds récemment délégués ne rapportent pas toujours immédiatement.
D’autres systèmes verrouillent les jetons dans un contrat ou exigent un compte séparé. Vérifiez qui contrôle les droits de retrait et si le détenteur peut annuler la délégation sans accord. Un solde sur une plateforme n’équivaut pas à une propriété inscrite sur la blockchain.
Distribution des récompenses
Les récompenses peuvent être ajoutées automatiquement à la mise, créditées à la fin d’une époque ou mises à disposition par une transaction de réclamation. Les services dépositaires peuvent fixer leur propre calendrier. Les protocoles de staking liquide peuvent augmenter le solde du jeton ou modifier son taux de conversion avec l’actif sous-jacent.
La capitalisation n’est utile qu’après les frais et les risques. Le réinvestissement automatique expose davantage de valeur au même validateur, contrat ou dépositaire. Considérez chaque récompense réinvestie comme une nouvelle allocation, et non comme un bénéfice déjà sécurisé.
Périodes de blocage et délais de retrait
Les réseaux à preuve d’enjeu peuvent employer des files d’activation, de désactivation ou de déliaison. Le délai varie avec la demande du réseau. Un dépositaire peut ajouter ses propres contrôles, délais de traitement ou montants minimaux. Examinez tout le parcours, depuis la demande de sortie jusqu’à l’arrivée des actifs dans un portefeuille personnel.
Les jetons de staking liquide permettent une sortie rapide si les acheteurs et la liquidité sont présents. En période de tension, leur prix peut passer sous la valeur de remboursement. Une somme requise à date fixe ne devrait pas dépendre d’un marché secondaire ou d’une file de validateurs incertaine.
Staking ou compte d’épargne crypto
Le staking natif soutient le consensus et verse des récompenses selon le protocole. Un compte d’épargne utilise les actifs du client pour des prêts ou une autre stratégie. Le staking expose au jeton, au validateur, au réseau et à la garde. L’épargne expose au prestataire, aux emprunteurs, aux garanties, à la liquidité et au remboursement.
La liquidité dépend du produit, pas de son nom. Le staking natif peut imposer une déliaison, tandis qu’un compte flexible autorise parfois un retrait rapide. Un dépôt à terme peut être moins liquide qu’une délégation. Comparez les règles réelles de sortie et l’entité qui les contrôle.
Comparez aussi les taux sur une base identique. Calculez les rendements nets sur la même période, après commissions, frais, impôts et inflation. Appliquez aux actifs reçus des scénarios de prix distincts. Un taux supérieur dans un jeton fragile ou volatil ne garantit pas un meilleur résultat.
Quelle solution choisir ?
Commencez par l’actif que vous souhaitez déjà conserver. S’il s’agit d’un jeton à preuve d’enjeu, comparez le staking au simple fait de garder ce même jeton. Pour le bitcoin ou un stablecoin, un produit d’épargne ajoute un risque de prêt ou de plateforme. N’achetez pas un actif inconnu uniquement pour obtenir son rendement.
Cartographiez ensuite la garde et la sortie. Notez qui détient les clés, comment les revenus sont créés, quand le taux peut changer, comment les pertes sont réparties et combien de temps prend le retrait. Essayez le mécanisme avec un dépôt limité avant d’augmenter la position.
Choisissez le staking natif si la participation au protocole et la visibilité sur la blockchain correspondent à votre objectif.
N’utilisez un compte d’épargne qu’après avoir compris l’usage des actifs, les garanties et la solvabilité du prestataire.
Envisagez le staking dépositaire après avoir examiné les conditions juridiques et l’historique des retraits.
Recourez au staking liquide seulement si le jeton-reçu répond à un besoin précis.
Conservez une réserve liquide en dehors de tout produit de rendement.
La bonne solution est celle dont le risque correspond au budget et à l’horizon de l’investisseur. Une perte supportable compte plus qu’une projection optimiste. Fixez les dates de révision et les conditions de sortie avant que le solde évolue.
Les risques à prendre en compte
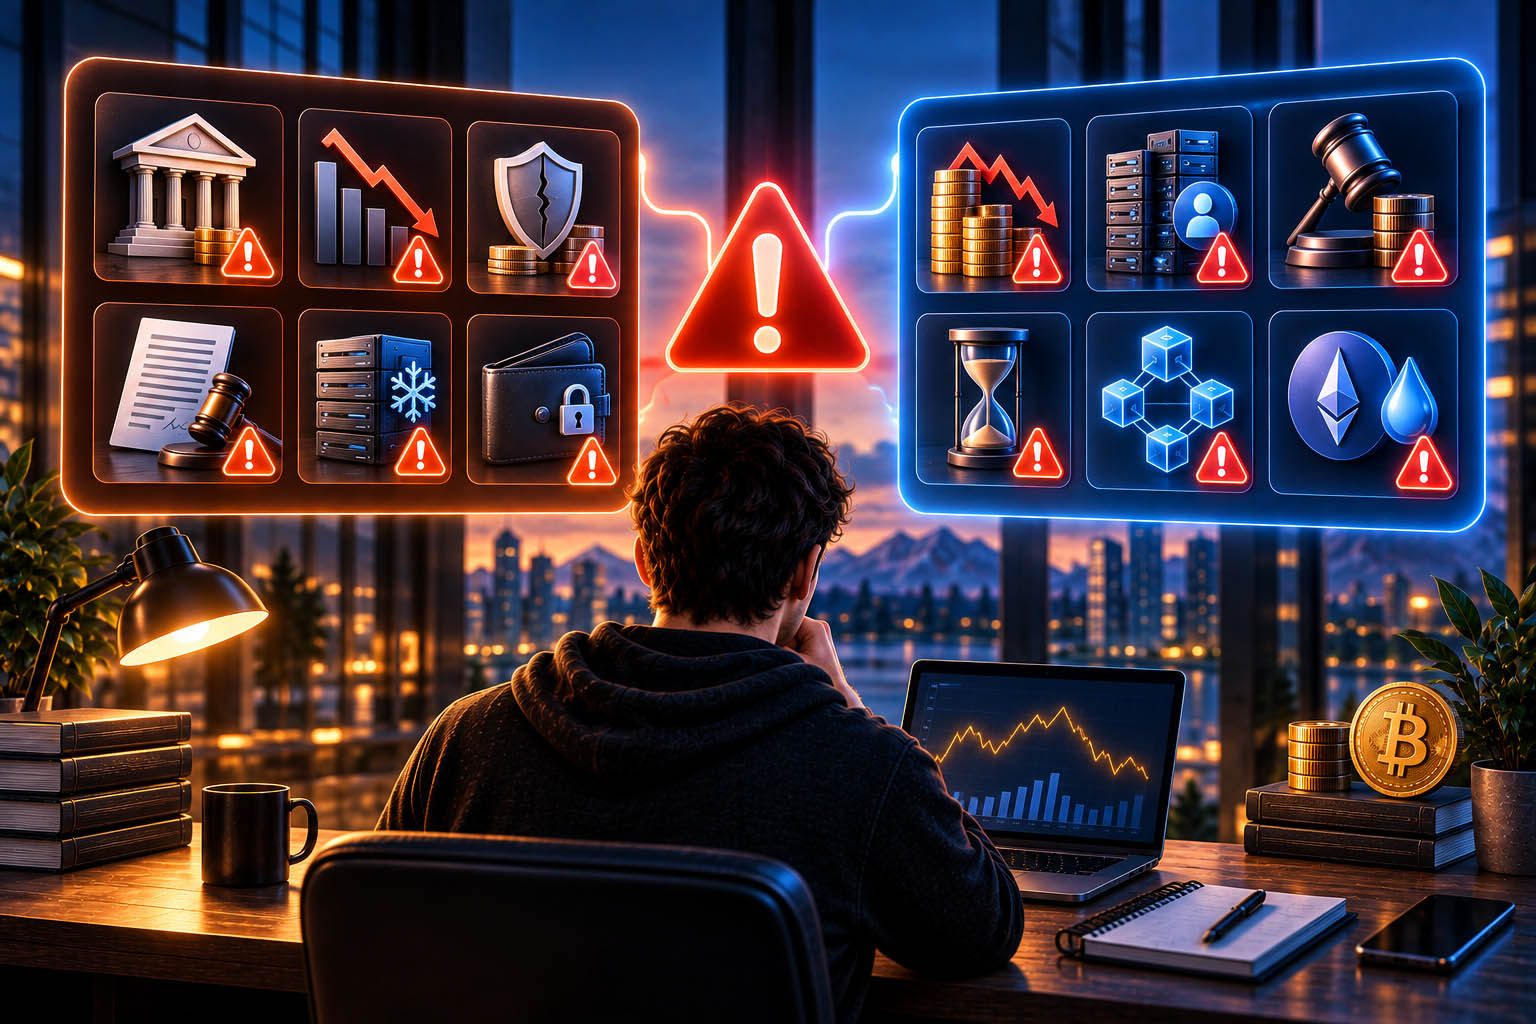
Les comptes d’épargne présentent des risques de contrepartie, crédit, garde, liquidité, sécurité et droit. Un emprunteur peut faire défaut, une garantie chuter, un contrat échouer ou une plateforme geler les retraits. Une récompense affichée ne sert à rien si les actifs sous-jacents ne peuvent être rendus.
Le staking expose au cours, au validateur, aux pénalités, au slashing, au blocage, à la garde et au protocole. Le staking liquide ajoute les contrats, la gouvernance, la liquidité et la décorrélation. Un dépositaire ajoute ses risques de solvabilité et d’accès au compte.
Vérifiez l’entreprise, la structure de garde et la source des récompenses.
Lisez les conditions de retrait, de blocage, de changement de taux et de résiliation.
Contrôlez les performances du validateur, sa commission et sa politique de slashing.
Comprenez les garanties, les liquidations et les réserves des produits d’épargne.
Protégez les identifiants du compte et les adresses de retrait.
Limitez la position à une somme capable de supporter une lourde perte.
Les rendements garantis, la pression pour déposer vite, une propriété opaque, des mouvements inexpliqués et un taux sans source identifiable sont des signaux d’alerte. Arrêtez si les relevés ne concordent plus ou si les retraits changent sans explication claire.
Autres moyens de générer un revenu crypto
Le prêt DeFi relie prêteurs et emprunteurs par des contrats intelligents. Les pools de liquidité versent des frais et incitations, mais ajoutent le risque du contrat et d’une perte impermanente. Certains protocoles distribuent temporairement des jetons de gouvernance, liant le rendement futur à leur valeur marchande.
Exploiter une infrastructure, miner, tenir un marché ou fournir des services spécialisés peut aussi produire des revenus crypto. Ces activités exigent des compétences, des capitaux et du travail. Analysez-les comme des entreprises ou stratégies techniques, plutôt que comme une épargne passive.
Répartir le capital entre plusieurs produits n’élimine pas leurs risques communs. Des plateformes peuvent partager emprunteurs, garanties, dépositaires, stablecoins ou protocoles. Cartographiez ces dépendances avant de considérer plusieurs comptes comme des expositions indépendantes.
Points essentiels
Les comptes d’épargne crypto gagnent généralement leur rendement par le prêt ou une autre stratégie gérée par le prestataire.
Le staking natif verse des récompenses de protocole en contrepartie d’un soutien au consensus à preuve d’enjeu.
Comparez le rendement net, la garde, la liquidité, l’exposition à l’actif et les droits de sortie.
Un taux élevé peut refléter des incitations temporaires, un capital rare ou un risque supérieur.
Commencez par une somme limitée et effectuez un véritable retrait.
Avis d’expert
Pour gagner des interets sur les cryptomonnaies avec prudence, remontez à l’origine de chaque paiement. Identifiez l’emprunteur, le validateur, le protocole, les frais ou l’activité qui le produit. Listez ensuite les parties et contrats pouvant retarder ou réduire le remboursement. Cette carte vaut mieux que l’APY publicitaire.
Mesurez les performances dans l’actif déposé, puis en monnaie classique. Séparez rendement et prix. Si les résultats s’écartent du scénario, actualisez le modèle avant d’ajouter des fonds ou de réinvestir.
Conclusion
Les comptes d’épargne crypto et le staking peuvent accroître un solde, mais leurs récompenses et défaillances diffèrent. Les produits d’épargne dépendent d’un prestataire et de son usage des actifs. Le staking dépend d’un jeton à preuve d’enjeu, des validateurs, du protocole et du mode de garde.
Commencez petit, vérifiez la source du rendement, comprenez les retraits et conservez vos relevés hors plateforme. Comparez le résultat net après frais, inflation et impôts. Une stratégie adaptée reste gérable si les taux baissent, si les cours bougent brutalement ou si l’accès prend plus de temps.
FAQ
- Peut-on gagner des interets sur les cryptomonnaies sans les vendre ?
Oui. L’épargne crypto, le staking et certaines stratégies DeFi peuvent ajouter des jetons sans vendre la position, avec des risques propres.
- Les comptes d’épargne crypto sont-ils assurés comme les comptes bancaires ?
Généralement non. La protection dépend du prestataire, du produit et du pays. Vérifiez les conditions juridiques et la garde.
- Le staking est-il plus sûr qu’un compte d’épargne crypto ?
Pas toujours. Le staking expose au jeton, au validateur, au protocole et à la garde. L’épargne ajoute le prestataire, les emprunteurs et la liquidité.
- Les récompenses de staking peuvent-elles changer ?
Oui. Les émissions, la mise totale, les performances du validateur, ses commissions et l’activité du réseau modifient le rendement net.
- Combien de temps faut-il pour retirer les fonds ?
Cela dépend. Un compte flexible peut être rapide ; un terme fixe ou le staking peut imposer un délai de sortie.
- Que doit vérifier un débutant en premier ?
Avant un dépôt test, vérifiez la source des récompenses, la garde, les frais, le blocage, le retrait et l’historique du prestataire ou validateur.
Articles publiés
Construire et diversifier un portefeuille crypto et suivre ses actifs
Découvrez qu est ce qu un portefeuille crypto, comment choisir et diversifier les actifs, suivre les résultats, sécuriser la garde et gérer les risques.
Portefeuille Bitcoin pour le cloud mining : comment le choisir et le sécuriser
Découvrez le meilleur portefeuille Bitcoin pour le cloud mining, comparez les options logicielles et matérielles et sécurisez chaque versement de minage.
Qu'est-ce que Zora ? Le Protocole Zora et son Écosystème
Introduction La question que la plupart des gens posent en premier est aussi la plus simple : qu'est-ce que Zora ? En surface, Zora est une plateforme pour créer et collectionner du contenu numérique on-chain. En rega...
Smart Contracts : comment la blockchain automatise les accords numériques
Introduction En 1994, Nick Szabo a décrit un concept. Ce juriste et cryptographe l'a appelé "smart contract". Il imaginait un accord numérique capable d'appliquer ses propres termes. Cela se ferait de manière automati...
Crypto Moonshot : Tokens à Haut Risque et Haut Rendement
Introduction En 2020, Shiba Inu s'est lancé sans soutien institutionnel, avec un concept fantaisiste et une offre d'un quadrillion de tokens. Dès octobre 2021, il avait offert plus de 800 000 % de rendement aux invest...
Préventes Crypto : Comment Rechercher de Nouvelles Monnaies Avant leur Lancement
Introduction La plupart des histoires de succès en crypto ont commencé avant que le token soit négociable. Les premiers investisseurs dans Ethereum payaient environ 0,30 dollar par ETH lors de la prévente de 2014. Le...