
Cuentas de ahorro cripto y staking: formas de obtener ingresos con criptomonedas
Introducción
Mantener criptomonedas no produce ingresos automáticamente. Un saldo crece cuando sube su precio, se añaden unidades o suceden ambas cosas. Las cuentas de ahorro cripto y el staking permiten aumentar los tokens, pero generan recompensas mediante mecanismos distintos y exponen al propietario a fallos diferentes.
Una cuenta de ahorro suele situar una empresa entre el cliente y la actividad subyacente. El proveedor puede prestar activos, usarlos como garantía, desplegarlos en DeFi o aplicar otra estrategia. El staking nativo conecta tokens aptos con el consenso de una blockchain de prueba de participación. El staking custodial también puede interponer una empresa.
Quien quiera ganar intereses con criptomonedas debe empezar por el origen del rendimiento. La tasa anual mostrada es solo el punto de partida. Custodia, calidad del prestatario, rendimiento del validador, inflación, bloqueos, comisiones, impuestos y volatilidad determinan cuánto recibe el titular y si los fondos siguen accesibles.
Formas de generar ingresos con criptomonedas
Los ingresos cripto pueden proceder de préstamos, recompensas del protocolo, provisión de liquidez, incentivos de tokens o ingresos empresariales compartidos. No son fuentes equivalentes. Los préstamos dependen de prestatarios y garantías; el staking, de una blockchain y sus validadores; la liquidez, de la negociación y los precios del pool.
Antes de depositar, pregunta qué ocurre con las monedas al salir de la cartera. Identifica quién controla las claves, qué contrato o institución guarda los activos, cómo se produce el rendimiento, quién absorbe pérdidas y cómo se tramitan retiradas. Si el proveedor no explica bien el mecanismo, falta información para decidir sobre el riesgo.
Compara las tasas después de toda deducción y en el activo recibido. Una recompensa en un token volátil puede dar un resultado muy distinto de intereses en un activo estable. Mide por separado el aumento de tokens y su valor fiduciario para que una subida no oculte una generación de ingresos débil.
¿Qué son las cuentas de ahorro cripto?
Una cuenta de ahorro cripto es un producto de plataforma que acepta activos digitales y abona un rendimiento anunciado. A diferencia de un depósito bancario, quizá no tenga la misma protección legal, seguro o tratamiento normativo. El acuerdo exacto depende del proveedor y la jurisdicción, por lo que el nombre dice poco del riesgo real.
Algunas cuentas son flexibles y permiten retirar a demanda. Otras exigen plazo fijo u ofrecen una tasa mayor a cambio de preaviso. El proveedor fija activos admitidos, saldos mínimos, calendario, requisitos y límites de retirada. Estas condiciones pueden cambiar, especialmente con la liquidez del mercado o la regulación.
El cliente suele ceder el control directo de las monedas. La plataforma registra el saldo y promete devolverlo según sus términos. Esto crea riesgo de contraparte: aunque la criptomoneda funcione normalmente, insolvencia, restricciones, fallos operativos o un incidente de seguridad pueden interrumpir el acceso.
Cómo funciona el ahorro cripto
Tras un depósito, el proveedor asigna los activos según su modelo. Puede prestarlos a instituciones o traders, aportar liquidez, colocar garantías en otro mercado o combinar estrategias. Los ingresos de esas actividades financian la tasa del cliente después de que el proveedor deduzca margen y costes operativos.
La interfaz puede mostrar un APY sencillo aunque el activo pase por varias contrapartes y contratos. Cada capa añade riesgo crediticio, de custodia, liquidez, contratos inteligentes o legal. El cliente debe buscar explicaciones sobre uso de activos, garantías, límites, reservas y circunstancias que permiten retrasar retiradas.
Las recompensas pueden acumularse diaria, semanal o mensualmente. Algunas plataformas las incorporan al saldo con intereses; otras exigen reclamarlas o las colocan en otra cartera. Comprueba si la tasa supone capitalización, si se paga en el activo depositado y qué comisiones se aplican al retirar.
De dónde procede el rendimiento
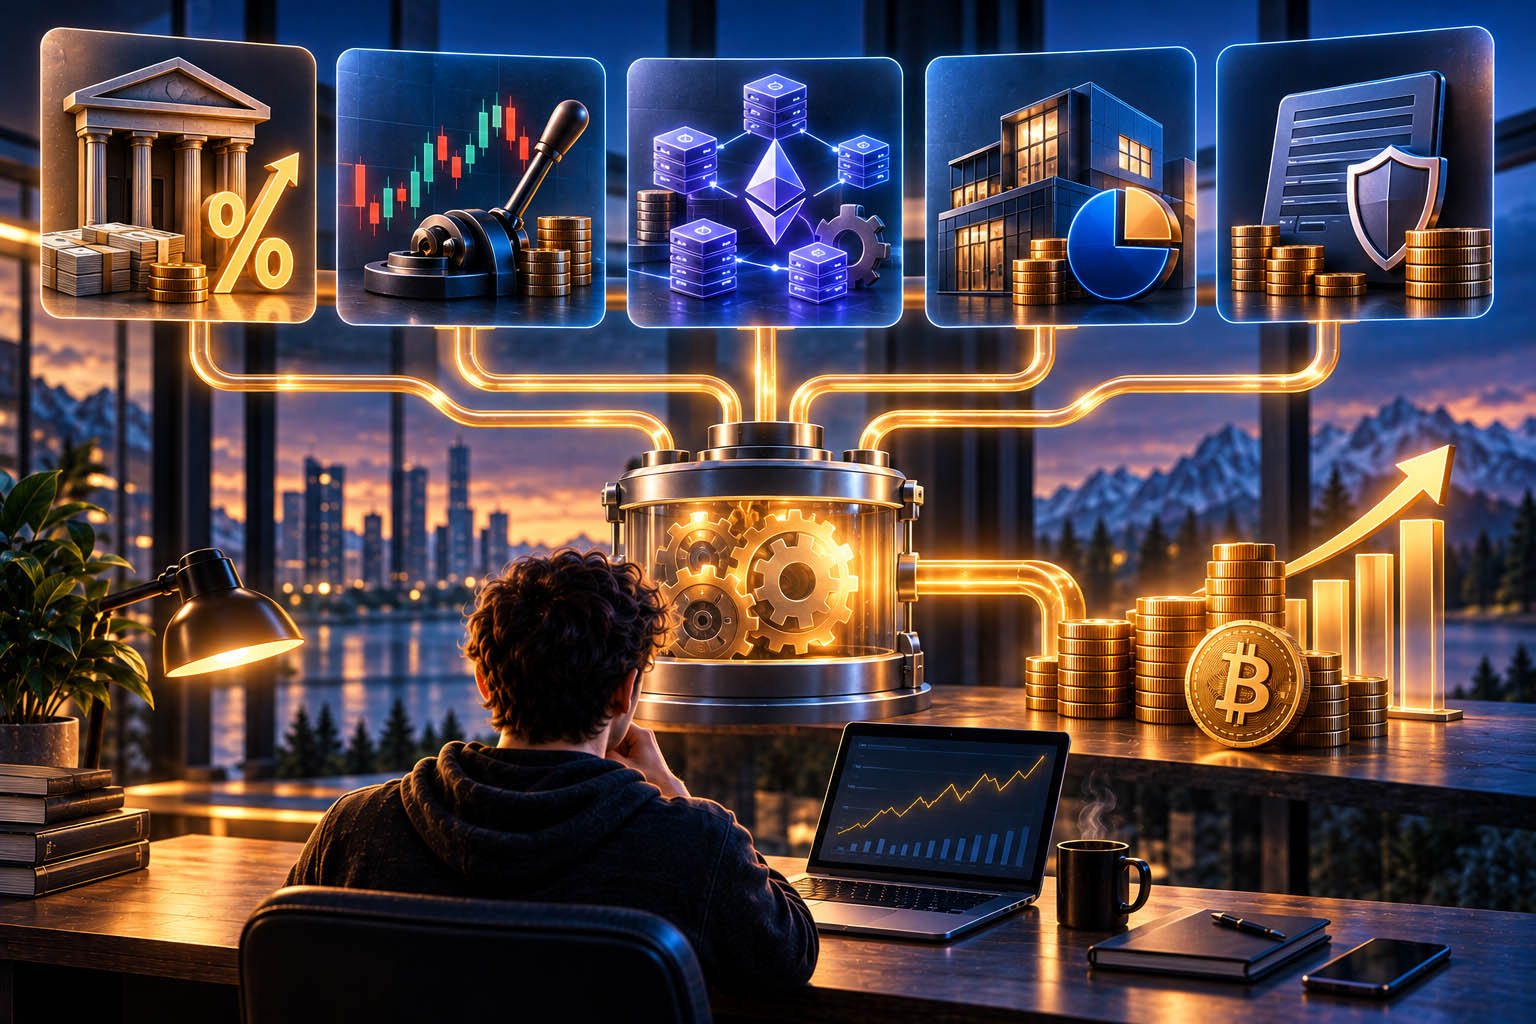
Un rendimiento sostenible necesita una fuente identificable. Los prestatarios pagan intereses por capital; los traders, comisiones por apalancamiento o liquidez. Un protocolo DeFi puede repartir ingresos de transacciones o incentivos temporales. Una plataforma puede compartir ingresos propios. Cada fuente reacciona de forma distinta cuando cae la demanda.
Las tasas altas suelen indicar necesidad de capital, un subsidio temporal o mayor riesgo. La cifra no revela cuál es la causa. Revisa prestatario o estrategia, calidad de garantías, liquidación, desfase de plazos y si la recompensa depende de emitir un token cuyo valor puede caer.
Si el proveedor promete una tasa fija al cliente mientras obtiene un rendimiento variable, alguien debe cubrir la diferencia cuando bajan los ingresos. Puede ser la empresa, un fondo, las reservas o finalmente el cliente mediante cambios y restricciones de retirada. El acuerdo debe explicar ese reparto.
Rendimientos fijos y variables
Una tasa fija suele aplicarse durante un periodo y bajo condiciones concretas. No vuelve segura la posición. El proveedor puede fallar, el activo caer y la retirada anticipada ser imposible o cara. Confirma si «fijo» describe el porcentaje, el plazo o ambos.
Las tasas variables se ajustan a la demanda, actividad del protocolo o política de la plataforma. Pueden subir con mucho crédito y bajar al contraerse la demanda. Usa un intervalo, no la tasa actual, para pronosticar y revisa la cuenta cuando cambie la metodología.
Cuentas cripto de alto interés: ¿qué determina el rendimiento?
El rendimiento refleja el valor del activo para el proveedor y el riesgo de su estrategia. La escasez de liquidez, demanda de crédito, apalancamiento o promociones pueden elevarlo. La competencia también puede hacerlo durante un tiempo. Ninguna de estas condiciones está garantizada indefinidamente.
Las tasas dependen también del plazo, acceso a retiradas, tamaño, ubicación y pago en la moneda depositada o un token de plataforma. Las cuentas por niveles pueden anunciar un porcentaje alto aplicable solo a un saldo pequeño. Lee las reglas antes de proyectarlo sobre todo el depósito.
Tipo de criptomoneda
Los activos estables suelen ofrecer tasas porque los prestatarios buscan liquidez similar al dólar. Su menor volatilidad no elimina riesgos del emisor, reservas, pérdida de paridad, custodia o plataforma. Una cuenta de stablecoins puede perder valor o acceso aunque los intereses se paguen exactamente como se prometió.
Bitcoin y otros activos sin staking ganan mediante préstamos o estrategias de plataforma, no recompensas nativas de prueba de participación. Los tokens aptos pueden ganar mediante validadores, préstamos o ambos. Separa siempre el mecanismo nativo del activo del uso elegido por el proveedor.
Condiciones del mercado
Demanda de crédito, liquidez, volatilidad, valor de garantías y competencia influyen en las tasas. En mercados tensos pueden subir porque escasea el capital, mientras aumentan riesgos de retirada y contraparte. Un rendimiento mayor no vuelve más seguro un mercado deteriorado.
El precio del activo puede dominar los intereses. Un aumento del 5 % en tokens protege poco frente a una caída del 40 % del valor. Construye escenarios separados para rendimiento y precio en vez de reunir supuestos optimistas.
Condiciones de la plataforma
Lee los términos sobre propiedad, custodia, reutilización, garantías, retiradas, cambios de recompensa, congelación, jurisdicciones y disputas. Busca cláusulas que permitan prestar, pignorar o transferir activos del cliente. Esos permisos determinan cuántas partes median entre cliente y devolución.
La publicidad puede resumir el producto de manera más simple que el contrato. Guarda la versión aceptada y conserva extractos, avisos y retiradas. Si cambia una regla importante, compara el nuevo acuerdo con el motivo por el que abriste la cuenta.
Periodo de depósito
Las cuentas flexibles ofrecen acceso rápido, pero pueden pagar menos. Los plazos fijos ofrecen más a cambio de restringir retiradas. Las cuentas con preaviso quedan entre ambas y exigen solicitar la liberación días o semanas antes. La elección depende de cuándo podrías necesitar los fondos.
No bloquees dinero de emergencia ni activos destinados a un gasto. El estrés del mercado puede alargar procesos descritos como rápidos. Prueba la retirada con poco dinero y conserva fuera de la plataforma activos líquidos suficientes para comisiones y necesidades próximas.
¿Qué es el staking de criptomonedas?
El staking compromete tokens aptos con la seguridad y el funcionamiento de una blockchain de prueba de participación. Un validador arriesga el activo nativo y ejecuta software de consenso. Otros titulares pueden delegarle su voto manteniendo la posición visible mediante la cartera o explorador de la red.
El protocolo distribuye recompensas por participación correcta. La cantidad depende de emisión, ingresos por transacciones, participación total, rendimiento y comisión. La tasa anual puede cambiar durante la tenencia y debe evaluarse junto con la inflación y el riesgo de precio.
Algunos servicios llaman staking a productos ajenos. Si el proveedor no identifica cadena, validador, transacción y regla que generan la recompensa, evalúalo como cuenta custodial de rendimiento. La etiqueta no crea las protecciones del staking nativo.
Cómo funciona la prueba de participación
Las redes de prueba de participación seleccionan validadores para proponer bloques y confirmar actividad. El algoritmo varía, pero respaldan su conducta con garantía económica. La participación fiable obtiene recompensas. Las infracciones detectables provocan penalizaciones o slashing, que destruye parte de la participación.
Este diseño protege la red sin la competición hash intensiva del proof of work. Los validadores aún necesitan infraestructura estable, claves seguras, software actualizado, supervisión y recuperación. La delegación evita al titular operar servidores, pero mantiene la elección del validador y el riesgo de red.
El papel de los validadores
Los validadores mantienen activo el software, proponen bloques cuando son elegidos y votan sobre los demás. Las interrupciones largas reducen ingresos y pueden causar penalizaciones. Firmas contradictorias u otras infracciones pueden activar slashing en las redes que lo aplican.
Los delegadores deben revisar disponibilidad, política de comisión, historial, diversidad de infraestructura y concentración. Una comisión baja solo sirve si el validador es fiable. Operadores muy grandes pueden concentrar voto y crear riesgo correlacionado.
Fuentes de las recompensas
Las recompensas pueden incluir tokens nuevos y parte de las comisiones de transacción. La mezcla varía por protocolo. Cuando se delega una proporción mayor de la oferta, la recompensa por unidad puede caer. Si cambian actividad o comisiones, vuelve a cambiar la tasa.
Evalúa recompensas netas tras comisión, tarifas, tareas omitidas, impuestos e inflación. El número de tokens puede subir mientras cae el poder adquisitivo. Sigue tanto los tokens recibidos como su valor en la moneda utilizada para planificar.
Cómo funciona el staking
El proceso empieza eligiendo vía. Los validadores individuales operan infraestructura y controlan credenciales. Los delegadores nativos asignan peso mediante la red. Los pools combinan saldos pequeños. Los custodios controlan activos y reparten recompensas según su calendario.
El liquid staking emite un token transferible que representa activos agrupados y recompensas. Puede mantenerse, venderse o usarse en DeFi compatible. Esta flexibilidad añade riesgos de contrato inteligente, gobernanza, liquidez y pérdida de paridad; el reembolso aún puede exigir espera.
La validación individual ofrece control directo, pero exige operación técnica y el mínimo del protocolo.
La delegación nativa elimina el trabajo de servidor y mantiene visibilidad on-chain.
El staking agrupado admite saldos menores y añade dependencias del pool o contrato.
El staking custodial es sencillo y transfiere el control al proveedor.
El liquid staking aporta un token recibo transferible con riesgo de mercado adicional.
Delegar o bloquear monedas
Los tokens delegados pueden seguir asociados a la cartera o una cuenta específica mientras aportan voto a un validador. El operador retiene una comisión. Cambiar de validador puede exigir activación o enfriamiento, y los fondos nuevos quizá no generen recompensa inmediatamente.
Otros sistemas bloquean tokens en un contrato o exigen otra cuenta. Confirma quién controla las credenciales de retirada y si puedes retirar la delegación sin aprobación. Un saldo de plataforma no equivale a propiedad on-chain.
Distribución de recompensas
Las recompensas pueden sumarse al stake, abonarse al final de una época o requerir una transacción de reclamación. Los custodios fijan su propio calendario. Los protocolos líquidos pueden aumentar el saldo o cambiar el tipo de cambio entre el token recibo y el activo.
La capitalización solo es útil tras considerar costes y riesgos. La reinversión automática mantiene más valor expuesto al mismo validador, contrato o custodio. Trata cada recompensa reinvertida como una nueva asignación, no como beneficio asegurado.
Periodos de bloqueo y retirada
Las redes pueden usar colas de activación, desactivación o desbloqueo. La espera cambia con la demanda. Un custodio añade tiempo, verificaciones o un mínimo. Revisa todo el trayecto desde la solicitud de salida hasta la llegada a tu cartera.
Los tokens líquidos permiten salir antes si hay compradores y liquidez. En momentos de tensión, el precio puede caer bajo el valor de reembolso. El dinero necesario en una fecha concreta no debe depender de un mercado secundario o una cola incierta.
Staking frente a ahorro cripto
El staking nativo respalda el consenso y paga según reglas del protocolo. Una cuenta de ahorro usa activos del cliente para préstamos u otra estrategia. El riesgo del staking se centra en token, validador, red y custodia; el del ahorro, en proveedor, prestatarios, garantías, liquidez y reclamación legal.
La liquidez depende del producto, no de la etiqueta. El staking nativo puede tener desbloqueo, mientras una cuenta flexible permite retirada rápida normalmente. Un plazo fijo puede ser menos líquido que delegar. Compara las reglas reales y quién las controla.
Las tasas necesitan la misma base. Compara rendimientos netos del mismo periodo tras comisiones, tarifas, impuestos e inflación. Aplica escenarios de precio separados. Una tasa mayor en un token más débil o volátil no ofrece automáticamente mejor resultado.
¿Cuál deberías elegir?
Empieza por el activo que ya quieres mantener. Si es de prueba de participación, compara delegarlo con dejarlo sin staking. Si es Bitcoin o una stablecoin, el ahorro añade riesgo de préstamo o plataforma. No compres un activo desconocido solo por su rendimiento.
Después, dibuja custodia y salida. Registra quién tiene las claves, cómo se crean ingresos, cuándo cambia la tasa, cómo se reparten pérdidas y cuánto tarda retirar. Prueba con un depósito limitado antes de aumentar la posición.
Elige staking nativo si la participación y visibilidad on-chain encajan con tu objetivo.
Elige ahorro solo tras comprender uso de activos, garantías y solvencia del proveedor.
Usa staking custodial después de revisar condiciones legales e historial de retiradas.
Usa liquid staking solo si el token recibo tiene un propósito claro.
Mantén una reserva líquida fuera de todo producto de rendimiento.
La mejor opción es aquella cuya pérdida potencial encaja con presupuesto y horizonte. Un límite de pérdida manejable importa más que una previsión optimista. Anota fechas de revisión y detonantes de salida antes de que cambie el saldo.
Riesgos que considerar
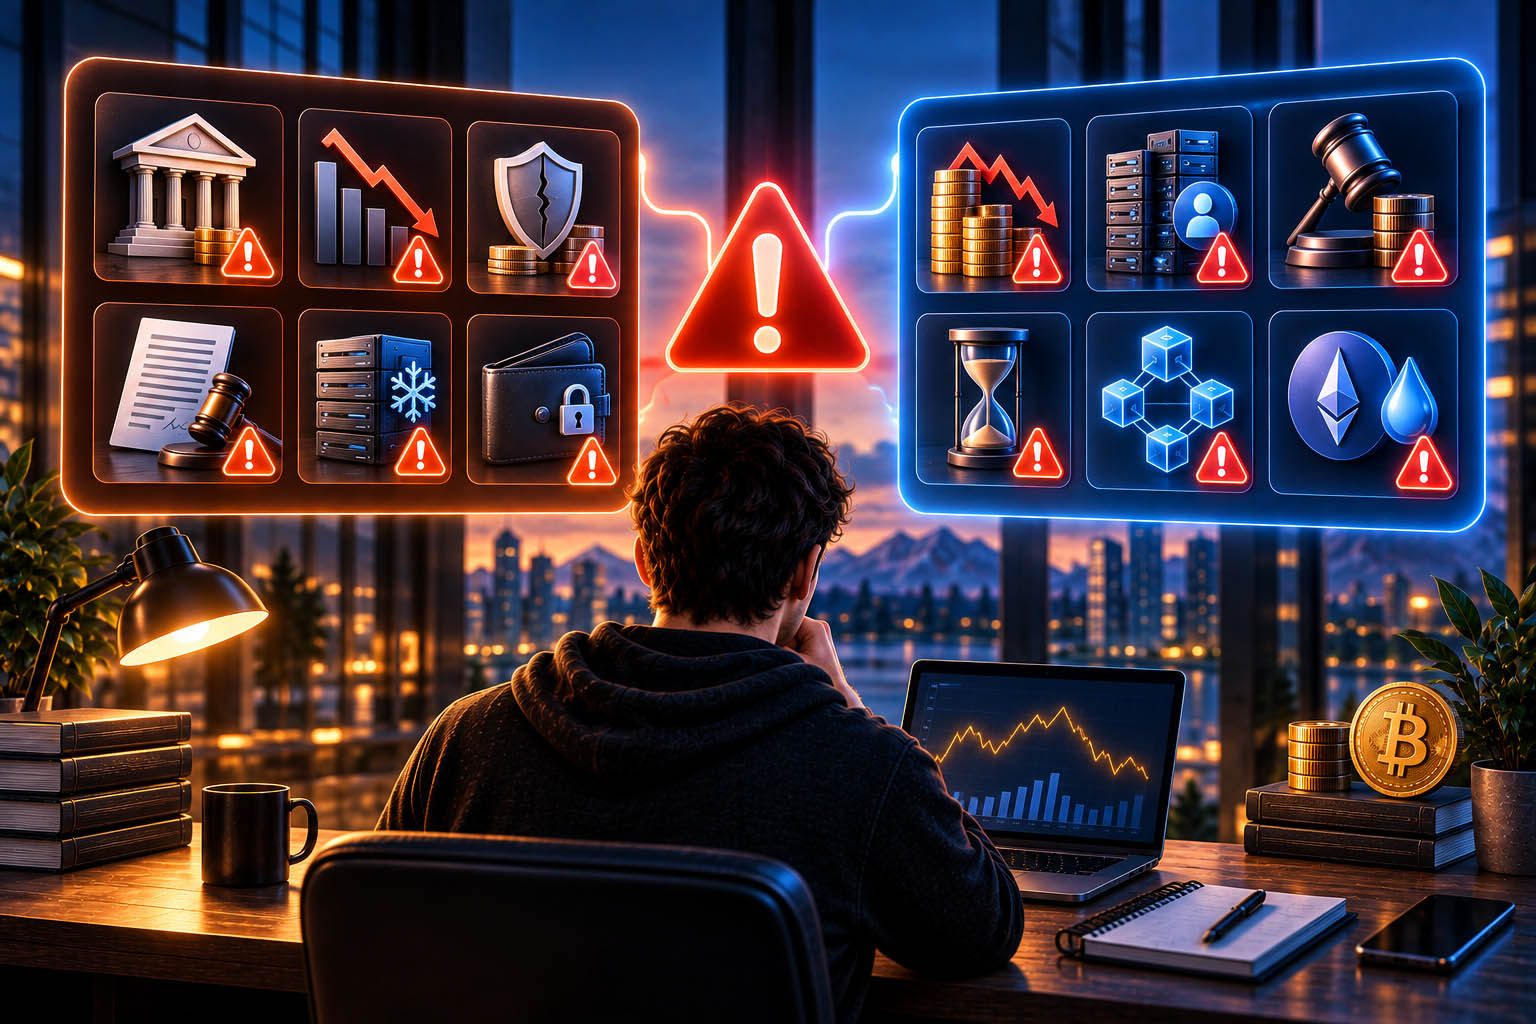
Las cuentas de ahorro implican riesgo de contraparte, crédito, custodia, liquidez, seguridad y legal. Los prestatarios pueden fallar, las garantías caer deprisa, los contratos inteligentes romperse y la plataforma congelar retiradas. Una recompensa en pantalla no sirve si no pueden devolverse los activos.
El staking implica riesgos de precio, validador, sanción, slashing, bloqueo, custodia y protocolo. El liquid staking añade contrato, gobernanza, liquidez y pérdida de paridad. Un custodio suma solvencia y acceso a la cuenta al mecanismo de red.
Verifica empresa, estructura de custodia y fuente de recompensas.
Lee condiciones de retirada, bloqueo, cambio de tasa y terminación.
Comprueba rendimiento del validador, comisión y política de slashing.
Entiende garantías, liquidación y reservas de los productos de ahorro.
Protege credenciales de cuenta y direcciones de retirada.
Limita la posición a una cantidad capaz de soportar una pérdida grave.
Las señales de alarma incluyen rentabilidad garantizada, presión para depositar, propiedad opaca, actividad de cartera sin explicar y tasas sin fuente describible. Detente si los registros no cuadran o cambian las retiradas sin motivo claro.
Otras formas de obtener ingresos cripto
Los préstamos DeFi conectan prestamistas y prestatarios mediante contratos inteligentes. Los pools pagan comisiones e incentivos, pero añaden riesgo de contrato y posible pérdida impermanente. Algunos protocolos distribuyen tokens de gobernanza por participar temporalmente, haciendo depender el rendimiento futuro de su valor.
Operar infraestructura, minar, crear mercado y prestar servicios también genera ingresos cripto. Estas actividades requieren distintas habilidades, capital y esfuerzo. Deben analizarse como negocios o estrategias técnicas, no ahorro pasivo.
Diversificar entre productos no elimina riesgos compartidos. Varias plataformas pueden usar los mismos prestatarios, garantías, custodios, stablecoins o protocolos. Traza esas dependencias antes de asumir que distintos nombres representan exposiciones independientes.
Puntos clave
Las cuentas de ahorro cripto suelen ganar mediante préstamos u otra estrategia del proveedor.
El staking nativo obtiene recompensas por apoyar el consenso de prueba de participación.
Compara rendimiento neto, custodia, liquidez, exposición y derechos de salida.
Una tasa alta puede reflejar incentivos temporales, capital escaso o mayor riesgo.
Empieza con poco dinero y completa una retirada real.
Opinión experta
Para ganar intereses con criptomonedas responsablemente, rastrea cada pago hacia atrás. Identifica prestatario, validador, protocolo, fuente de comisiones o actividad empresarial. Después enumera cada parte y contrato que puede retrasar o reducir el reembolso. Este mapa informa más que el APY anunciado.
Mide primero el rendimiento en el activo depositado y después en moneda fiduciaria. Separa premisas de rendimiento y precio. Si los resultados divergen, actualiza el modelo antes de añadir fondos o reinvertir.
Conclusión
Las cuentas de ahorro cripto y el staking pueden aumentar un saldo, pero difieren sus mecanismos y fallos. El ahorro depende del proveedor y su uso de activos del cliente. El staking depende de un token de prueba de participación, validadores, reglas y la custodia elegida.
Empieza con una posición pequeña, verifica la fuente, entiende los plazos de retirada y guarda registros fuera de la plataforma. Compara resultados netos tras comisiones, inflación e impuestos. Una estrategia adecuada sigue siendo manejable si bajan tasas, cambian precios o tarda más el acceso.
FAQ
- ¿Se pueden ganar intereses con criptomonedas sin venderlas?
Sí. El ahorro, staking y algunas estrategias DeFi añaden tokens mientras la posición original sigue abierta, pero cada opción incorpora riesgos.
- ¿Las cuentas de ahorro cripto están aseguradas como las bancarias?
Normalmente no de la misma forma. La protección depende del proveedor, producto y jurisdicción; lee las condiciones legales y de custodia.
- ¿Es el staking más seguro que una cuenta de ahorro cripto?
Ninguno es automáticamente más seguro. El staking tiene riesgos de token, validador, protocolo y custodia; el ahorro añade proveedor, prestatario, garantía y liquidez.
- ¿Pueden cambiar las recompensas del staking?
Sí. Emisión, participación total, rendimiento del validador, comisiones, tarifas y actividad pueden modificar la tasa neta.
- ¿Con qué rapidez se retiran los fondos?
Depende del producto. Las cuentas flexibles pueden ser rápidas, los plazos fijos restringen y el staking puede requerir activación, desbloqueo o tramitación custodial.
- ¿Qué debería comprobar primero un principiante?
Identifica fuente, custodia, comisiones, bloqueo, retirada, reparto de pérdidas e historial del proveedor o validador antes de depositar una cantidad pequeña.
Artículos publicados
Cómo crear y diversificar una cartera de criptomonedas y seguir tus activos
Descubre que es una cartera de criptomonedas, cómo elegir y diversificar activos, seguir resultados, gestionar la custodia y controlar riesgos.
Monedero de Bitcoin para minería en la nube: cómo elegirlo y protegerlo
Descubre el mejor monedero de Bitcoin para minería en la nube, compara opciones de software y hardware y protege con seguridad cada pago de minería.
Que es Zora? El Protocolo Zora y su Ecosistema
Introduccion La pregunta con la que comienza la mayoria de la gente es tambien la mas simple: que es Zora? En la superficie, Zora es una plataforma para crear y coleccionar contenido digital on-chain. Mirando más prof...
Contratos inteligentes: cómo la blockchain automatiza los acuerdos digitales
Introducción En 1994, Nick Szabo describió un concepto. Este abogado y criptógrafo lo llamó "contrato inteligente". Imaginó un acuerdo digital capaz de aplicar sus propios términos. Lo haría de forma automática. No ne...
Crypto Moonshot: Tokens de Alto Riesgo y Alta Recompensa
Introduccion En 2020, Shiba Inu se lanzo sin respaldo institucional, con un concepto novedoso y un suministro de un billon de tokens. Para octubre de 2021, habia ofrecido mas del 800 000 % de retorno a los inversores...
Preventas Cripto: Como Investigar Nuevas Monedas Antes del Lanzamiento
Introduccion La mayoria de las historias de exito en cripto comenzaron antes de que el token fuera negociable. Los primeros inversores en Ethereum pagaban alrededor de 0,30 dolares por ETH durante la preventa de 2014....